Kaufratgeber · Lesezeit ca. 6 Min.
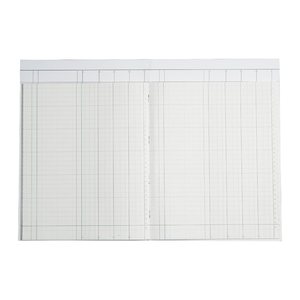
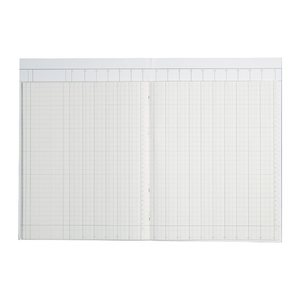
Ein Spaltenbuch ist eine Tabelle zum Aufschlagen: ein gebundenes Buch mit vorgedruckten Zeilen und senkrechten Spalten, das sich für alles eignet, was in Reihen und Kolonnen erfasst wird. Lange bevor es Tabellenkalkulationen gab, war das Spaltenbuch das Werkzeug der Buchhalter, Lageristen und Kassenwarte. Heute ist es dort im Einsatz, wo eine Datei zu umständlich, zu wenig greifbar oder schlicht nicht verfügbar ist: an der Werkbank, im Lager, in der Vereinskasse, im Kleingarten, in der Hausverwaltung oder als zweites, unabhängiges Protokoll neben der Software. Weil die Struktur vorgegeben ist, bleiben Einträge übersichtlich und vergleichbar, auch wenn mehrere Personen in dasselbe Buch schreiben.
Spaltenzahl: die wichtigste Entscheidung
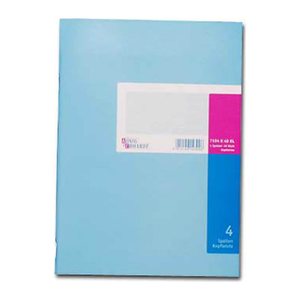
Die Spaltenbücher in dieser Kategorie stammen von KÖNIG & EBHARDT und sind mit 2, 3, 4, 6, 10 und 16 Spalten bei jeweils 32 Zeilen erhältlich. Welche Spaltenzahl passt, hängt davon ab, wie viele Werte pro Zeile Sie erfassen.
| Spalten | Typische Nutzung | Beispiel für Spaltenbelegung |
|---|
| 2 | einfache Ein-/Ausgänge, Soll/Haben | Einnahme, Ausgabe |
| 3 | Kassenbuch-ähnliche Aufzeichnung | Einnahme, Ausgabe, Bestand |
| 4 | Bestandslisten, einfache Lagerführung | Zugang, Abgang, Bestand, Mindestbestand |
| 6 | Auswertungen mit mehreren Kategorien | Ausgaben nach Kostenarten |
| 10 | Monats- oder Personenübersichten | Mitglieder mit Beiträgen nach Quartalen |
| 16 | große Matrizen, Jahresübersichten | 12 Monate plus Summen und Vergleichswerte |
Die Spalten sind in der Regel für Beträge oder Mengen gedacht. Links davon steht üblicherweise Platz für Datum und Text, also die Beschreibung eines Eintrags. Wie die Kopfzeilen und Textbereiche im Detail aufgeteilt sind, entnehmen Sie bitte der Artikelbeschreibung.
Einsatzbeispiele
Vereinskasse: Ein Kassenwart erfasst Einnahmen und Ausgaben mit Datum, Beleg und Zweck. Mit drei Spalten lässt sich nach jeder Buchung der Bestand fortschreiben. Für steuerbegünstigte Vereine kann eine Aufteilung nach Tätigkeitsbereichen sinnvoll sein; ein Spaltenbuch mit 6 oder mehr Spalten bildet das ab.
Mitgliedsbeiträge: Jede Zeile steht für ein Mitglied, die Spalten für Monate oder Quartale. Ein Haken oder Betrag zeigt, wer bezahlt hat. Mit 32 Zeilen pro Seite haben auch größere Gruppen Platz.
Lager und Werkstatt: Für Kleinteile, Verbrauchsmaterial oder Werkzeugausgabe genügt oft eine einfache Liste mit Zugang, Abgang und Bestand.
Hausverwaltung und Vermietung: Mieteingänge nach Wohnungen und Monaten, Nebenkostenpositionen nach Jahren oder Zählerstände in einer Übersicht.
Landwirtschaft, Garten, Tierhaltung: Erträge, Futtermengen oder Arbeitsstunden nach Datum und Kategorie.
Schule und Ausbildung: Notenlisten, Anwesenheiten oder Ausleihlisten für Bücher und Geräte.
Beispiel: Spaltenbuch als Kostenübersicht einrichten
Angenommen, ein kleiner Betrieb möchte seine Barausgaben nach Kostenarten erfassen. Mit einem 6-Spalten-Buch könnte die Kopfzeile so aussehen:
| Datum | Text | Beleg-Nr. | Büro | Fahrzeug | Material | Bewirtung | Sonstiges | Summe |
|---|
| 03.03. | Druckerpapier | 14 | 18,50 | | | | | 18,50 |
| 04.03. | Tankfüllung | 15 | | 72,30 | | | | 72,30 |
| 06.03. | Schrauben, Dübel | 16 | | | 24,90 | | | 24,90 |
Die Werte sind Beispielwerte. Am Seitenende wird jede Spalte addiert und die Summen werden auf die nächste Seite übertragen. Die Kontrolle ist einfach: Die Summe aller Kostenspalten muss der Summe der Gesamtspalte entsprechen. Stimmt das nicht, ist irgendwo ein Betrag in der falschen Spalte gelandet oder verrechnet.
Schritt für Schritt zur sauberen Führung
1. Spalten festlegen: Bevor Sie den ersten Eintrag machen, die Belegung aller Spalten auf der ersten Seite notieren. Diese Legende gilt für das ganze Buch. 2. Kopfzeilen beschriften: Auf jeder Doppelseite die Spaltenköpfe wiederholen oder zumindest Abkürzungen eintragen. 3. Chronologisch schreiben: Keine Leerzeilen lassen, die später gefüllt werden könnten. 4. Seitenweise summieren: Unten „Übertrag“ eintragen und oben auf der nächsten Seite mit demselben Wert beginnen. 5. Korrekturen sichtbar lassen: Falsche Werte durchstreichen und daneben korrigieren, nicht überschreiben. 6. Belege nummerieren: Die Belegnummer im Spaltenbuch und auf dem Beleg verbindet beides eindeutig. 7. Abschluss: Am Monats- oder Jahresende eine Abschlusszeile mit den Gesamtsummen ziehen.
Spaltenbuch oder Tabellenkalkulation?
Eine Software rechnet schneller, aber das Spaltenbuch hat eigene Vorteile:
- Es ist sofort einsatzbereit, ohne Gerät, Akku oder Login.
- Mehrere Personen können ohne Zugriffsrechte und Dateiablage daran arbeiten.
- Gebundene Seiten machen nachträgliche Änderungen sichtbar, was für Nachweise hilfreich ist.
- Es eignet sich für Umgebungen mit Staub, Feuchtigkeit oder ohne Netz.
Viele Betriebe kombinieren beides: Vor Ort wird im Spaltenbuch erfasst, im Büro wird ausgewertet.
Steuerliche Aufzeichnungen
Ein Spaltenbuch kann als Hilfsmittel für Kassen- und Einnahmenaufzeichnungen dienen. Ob handschriftliche Aufzeichnungen in Ihrem Fall steuerlich ausreichen und welche Anforderungen sie erfüllen müssen, hängt von Rechtsform, Umsatz und Art der Kasse ab. Allgemein gilt: Aufzeichnungen sollen vollständig, richtig, zeitgerecht und geordnet sein. Für Bücher und Aufzeichnungen gelten allgemein Aufbewahrungsfristen von 10 Jahren, für Buchungsbelege von 8 Jahren. Bitte stimmen Sie die Details mit Ihrer Steuerberatung ab.
Glossar rund ums Spaltenbuch
- Spalte (Kolonne): senkrechter Bereich für gleichartige Werte, zum Beispiel alle Einnahmen.
- Zeile: waagerechter Bereich für einen Vorgang. Die Spaltenbücher in dieser Kategorie haben 32 Zeilen pro Seite.
- Übertrag: Summe einer Spalte am Seitenende, die auf die nächste Seite übernommen wird.
- Bestand: fortgeschriebener Wert nach jeder Buchung, etwa Kassenbestand oder Lagerbestand.
- Soll und Haben: klassische Bezeichnungen für die beiden Seiten eines Kontos in der doppelten Buchführung.
- Kostenart: Kategorie, nach der Ausgaben gruppiert werden, zum Beispiel Material, Fahrzeug oder Büro.
- Abschluss: Schlusszeile eines Zeitraums mit allen Endsummen, häufig doppelt unterstrichen.
Typische Kauffehler
- Zu wenige Spalten: Wenn später eine Kategorie hinzukommt, fehlt der Platz. Planen Sie lieber eine Spalte Reserve.
- Zu viele Spalten für kleine Handschrift: Bei 16 Spalten werden die einzelnen Spalten schmaler. Für große Beträge mit Nachkommastellen kann das eng werden.
- Spaltenbuch statt Geschäftsbuch: Wer überwiegend Text schreibt, ist mit einem Geschäftsbuch besser beraten.
Lagerung
Bewahren Sie volle Spaltenbücher stehend, trocken und lichtgeschützt auf. Beschriften Sie Rücken oder Deckel mit Zweck und Zeitraum, damit sie im Archiv schnell zu finden sind. Für dauerhafte Einträge sind dokumentenechte Kugelschreiber besser geeignet als Bleistift.
Firmen, Vereine und Behörden können auf Rechnung bestellen und Kostenstellen im Kundenkonto nutzen; bei größeren Mengen gelten Staffelpreise. Weitere Bücher und Vordrucke finden Sie in der Übersicht Formulare & Geschäftsbücher.