Kaufratgeber · Lesezeit ca. 7 Min.
Wer einen Firmenwagen auch privat nutzt, steht früher oder später vor der Frage: pauschal versteuern oder Fahrten einzeln aufzeichnen? Ein Fahrtenbuch ist der klassische Weg, den tatsächlichen Anteil der privaten Nutzung nachzuweisen. Für Selbstständige, Geschäftsführer und Arbeitnehmer mit Dienstwagen kann sich das lohnen, besonders bei teuren Fahrzeugen, geringer Privatnutzung oder langen Dienststrecken. Gleichzeitig ist kaum eine Aufzeichnung so streng formal geprüft wie diese. Ein gebundenes Fahrtenbuch in Papierform ist deshalb nach wie vor die verbreitetste Lösung: Es liegt im Handschuhfach, braucht keinen Strom und keine App und dokumentiert Fahrt für Fahrt in einer festen Reihenfolge. Dieser Ratgeber zeigt, welche Ausführungen es gibt, welche Angaben allgemein erwartet werden, wie Sie typische Fehler vermeiden und woran Sie das passende Fahrtenbuch erkennen.
Fahrtenbuch oder 1-Prozent-Regel?
Für die private Nutzung eines betrieblichen Fahrzeugs wird ein geldwerter Vorteil angesetzt. Grundsätzlich gibt es zwei Wege, ihn zu ermitteln:
| Methode | Prinzip | Aufwand | Wann oft sinnvoll |
|---|
| Pauschalmethode (1-Prozent-Regel) | monatlich 1 % des Bruttolistenpreises, zzgl. Zuschlag für Wege zur Arbeitsstätte | gering, keine Einzelaufzeichnung | hohe Privatnutzung, günstiges Fahrzeug, wenig Verwaltungslust |
| Fahrtenbuchmethode | tatsächliche Kosten werden nach dem Verhältnis von Privat- zu Gesamtkilometern aufgeteilt | hoch, jede Fahrt wird erfasst | geringe Privatnutzung, hoher Listenpreis, abgeschriebenes oder gebrauchtes Fahrzeug |
Für Elektro- und Hybridfahrzeuge gelten unter bestimmten Voraussetzungen reduzierte Bemessungsgrundlagen; die Details ändern sich gelegentlich. Welche Methode in Ihrem Fall günstiger ist, sollten Sie im Zweifel mit Ihrer Steuerberaterin oder Ihrem Steuerberater durchrechnen. Wichtig zu wissen: Ein Wechsel der Methode ist in der Regel nur zu bestimmten Zeitpunkten möglich, meist zum Jahreswechsel oder beim Fahrzeugwechsel. Wer mit dem Fahrtenbuch beginnt, sollte es also konsequent über den gesamten Zeitraum führen.
Beispielrechnung: Lohnt sich das Fahrtenbuch?
Die folgenden Zahlen sind vereinfachte Beispielwerte und ersetzen keine steuerliche Berechnung:
- Bruttolistenpreis des Fahrzeugs: 40.000 Euro
- Entfernung Wohnung – erste Tätigkeitsstätte: 20 km
- Gesamtkosten des Fahrzeugs im Jahr (Abschreibung, Versicherung, Steuer, Kraftstoff, Wartung): etwa 10.000 Euro
- Gefahrene Kilometer im Jahr: 25.000 km, davon privat 2.500 km und Arbeitsweg 4.000 km
Pauschalmethode: 1 % von 40.000 Euro ergibt 400 Euro im Monat, dazu 0,03 % je Entfernungskilometer für den Arbeitsweg, also 0,03 % × 40.000 × 20 = 240 Euro. Zusammen etwa 640 Euro pro Monat oder 7.680 Euro im Jahr.
Fahrtenbuchmethode: Privatfahrten und Arbeitsweg machen 6.500 von 25.000 km aus, also 26 %. 26 % von 10.000 Euro ergeben etwa 2.600 Euro im Jahr.
In diesem Beispiel wäre der Unterschied erheblich. Bei einem älteren, günstigen Fahrzeug mit viel Privatnutzung kann das Ergebnis aber genau umgekehrt ausfallen. Die Rechnung zeigt vor allem eines: Der Vorteil existiert nur, wenn das Fahrtenbuch anerkannt wird. Fehlt es an Vollständigkeit oder Zeitnähe, kann das Finanzamt die Aufzeichnungen verwerfen und auf die Pauschalmethode zurückgreifen.
Was ein Fahrtenbuch allgemein enthalten muss
Die Finanzverwaltung stellt seit Langem gleichbleibende Grundanforderungen. Allgemein anerkannt sind folgende Punkte:
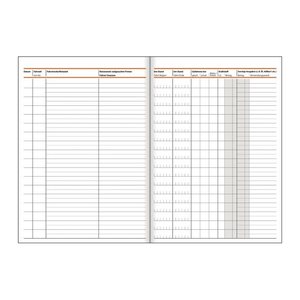
1. Zeitnahe Führung: Die Einträge werden während oder unmittelbar nach der Fahrt gemacht, nicht am Monatsende aus dem Gedächtnis rekonstruiert. 2. Geschlossene Form: Das Fahrtenbuch muss so geführt werden, dass nachträgliche Änderungen auffallen würden. Ein gebundenes Buch erfüllt das, lose Blätter oder eine frei bearbeitbare Tabellendatei dagegen in der Regel nicht. 3. Lückenlose Kilometerstände: Der Kilometerstand am Ende einer Fahrt entspricht dem am Beginn der nächsten. Sprünge fallen bei einer Prüfung sofort auf. 4. Angaben je Dienstfahrt: Datum, Kilometerstand zu Beginn und am Ende, Reiseziel, Reisezweck und aufgesuchte Geschäftspartner. Bei Umwegen gehört auch die Route dazu. 5. Privatfahrten: Hier genügt üblicherweise die Angabe der gefahrenen Kilometer. 6. Fahrten zwischen Wohnung und Arbeitsstätte: Sie werden gesondert gekennzeichnet, ein kurzer Vermerk reicht meist aus.
Für bestimmte Berufsgruppen, etwa mit Verschwiegenheitspflichten oder vielen Kurzfahrten, gibt es Erleichterungen bei einzelnen Angaben. Ob sie für Sie gelten, klären Sie bitte mit Ihrer steuerlichen Beratung.
Ausführungen im Sortiment
Die Fahrtenbücher in dieser Kategorie unterscheiden sich vor allem in ihrer Zusatzausstattung und im Fahrzeugtyp:
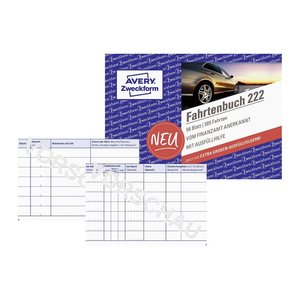
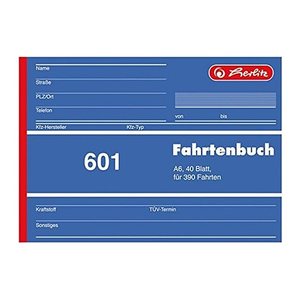
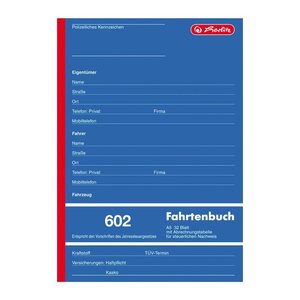
- Pkw mit Kraftstoffverbrauch: Neben den Fahrten erfassen Sie getankte Liter und Kosten. So behalten Sie den Durchschnittsverbrauch im Blick und haben eine Grundlage für die Kostenaufstellung. Diese Variante bieten unter anderem AVERY Zweckform, SIGEL, herlitz und RNK-Verlag an.
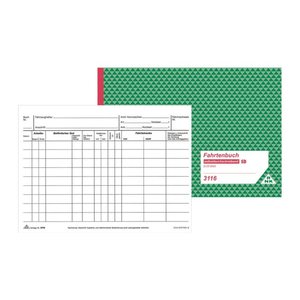
- Pkw mit Jahresabrechnung: Am Ende des Buches stehen Seiten für eine Zusammenfassung über das Jahr, zum Beispiel für die Aufteilung von Dienst-, Privat- und Arbeitswegkilometern. Diese Ausführung finden Sie bei AVERY Zweckform.
- Lkw mit Kraftstoffverbrauch: Der RNK-Verlag führt eine eigene Lkw-Variante für Nutzfahrzeuge im Handwerk, in Logistik und Bau.
- Pkw und Lkw kombiniert: SIGEL bietet ein Fahrtenbuch an, das für beide Fahrzeugarten vorgesehen ist, praktisch für Betriebe mit gemischtem Fuhrpark.
- Mehrstückpackungen: Für Fuhrparks und Mehrjahresbedarf gibt es auch Packungen mit mehreren Fahrtenbüchern.
Welche Spalten genau vorgedruckt sind, entnehmen Sie bitte der jeweiligen Artikelbeschreibung. Achten Sie darauf, dass das gewählte Modell alle Angaben abdeckt, die Sie regelmäßig brauchen.
Fahrtenbuch richtig führen: Schritt für Schritt
1. Stammdaten eintragen: Kennzeichen, Fahrzeugtyp, Halter bzw. Firma, Beginn des Aufzeichnungszeitraums und Kilometerstand zum Start. 2. Vor der Abfahrt: Datum und Kilometerstand notieren. Wer das zur Gewohnheit macht, vergisst es auch bei eiligen Terminen nicht. 3. Nach der Ankunft: Ziel, Zweck, besuchte Firma oder Person und den Endkilometerstand ergänzen. 4. Mehrere Termine an einem Tag: Jeden Abschnitt einzeln eintragen oder die Gesamtroute mit allen Stationen nachvollziehbar beschreiben. 5. Tanken und Werkstatt: Liter, Betrag und ggf. Werkstattbesuche in den dafür vorgesehenen Spalten festhalten und Belege aufbewahren. 6. Korrekturen: Fehler sauber durchstreichen, sodass der ursprüngliche Eintrag lesbar bleibt, und korrigieren. Kein Tipp-Ex, keine herausgerissenen Seiten. 7. Buch voll: Das nächste Buch direkt mit dem letzten Kilometerstand des alten beginnen und beide zusammen aufbewahren.
Typische Fehler, die zur Verwerfung führen können
- Einträge mit Bleistift oder radierbaren Stiften. Verwenden Sie einen dokumentenechten Kugelschreiber.
- Gleichmäßige Handschrift und identische Stiftfarbe über Monate, die auf eine nachträgliche Erstellung hindeuten.
- Abweichungen zwischen Fahrtenbuch und Werkstattrechnungen oder Tankbelegen, auf denen ebenfalls Kilometerstände stehen.
- Ungenaue Ziele wie „Kunde“ oder „Außendienst“ ohne Namen und Ort.
- Fehlende Einträge für Urlaubszeiten oder Fahrten durch Familienangehörige.
- Ein Fahrtenbuch für mehrere Fahrzeuge. Jedes Fahrzeug braucht sein eigenes Buch.
Papier oder elektronisch?
Elektronische Fahrtenbücher mit GPS-Ortung sind eine Alternative, müssen aber ebenfalls so gestaltet sein, dass nachträgliche Änderungen ausgeschlossen oder dokumentiert sind. Das Papierfahrtenbuch punktet mit niedrigen Einstiegskosten, ohne Hardwareeinbau, ohne Datenschutzfragen rund um Standortdaten und ohne Abhängigkeit von Software-Updates. Für einzelne Fahrzeuge und kleinere Betriebe ist es deshalb häufig die pragmatische Wahl.
Aufbewahrung
Das Fahrtenbuch gehört zu den steuerlich relevanten Unterlagen. Allgemein gelten im Steuer- und Handelsrecht Aufbewahrungsfristen von 8 Jahren für Buchungsbelege und 10 Jahren für Bücher und Aufzeichnungen. Welche Frist für Ihr Fahrtenbuch maßgeblich ist, hängt von seiner Rolle in Ihrer Buchhaltung ab. Bewahren Sie es im Zweifel lieber länger auf und fragen Sie Ihre steuerliche Beratung. Wichtig ist, das Buch trocken und vor Hitze geschützt zu lagern; ein dauerhaft im Fahrzeug liegendes Buch sollte nach Abschluss ins Büroarchiv wandern.
Einkaufstipps für Fuhrparkverantwortliche
- Pro Fahrzeug und Jahr mindestens ein Buch einplanen, bei Vielfahrern einen Vorrat für das zweite Halbjahr.
- Einheitliche Modelle im gesamten Fuhrpark erleichtern die Auswertung und die Einweisung neuer Fahrer.
- Fahrtenbücher zusammen mit weiterem Bedarf wie Quittungen oder Formularbüchern bestellen und über Kostenstellen im Kundenkonto den Abteilungen zuordnen.
- Für Firmenkunden ist der Kauf auf Rechnung möglich; bei größeren Mengen profitieren Sie von Staffelpreisen.
Weitere Vordrucke und Bücher für Verwaltung und Buchhaltung finden Sie in der Übersicht Formulare & Geschäftsbücher.