Kaufratgeber · Lesezeit ca. 6 Min.
Bargeld fließt öfter, als man denkt: beim Handwerker, der vor Ort kassiert, auf dem Wochenmarkt, im Verein, bei der Nachhilfe, beim Verkauf von Gebrauchtwaren oder bei der Kaution für eine Ferienwohnung. In all diesen Fällen ist die Quittung der schriftliche Nachweis, dass Geld den Besitzer gewechselt hat. Für den Zahlenden ist sie ein wichtiger Beleg, für den Empfänger ein Teil seiner Aufzeichnungen. Ein Quittungsblock im Durchschreibeverfahren sorgt dafür, dass beide Seiten dieselben Angaben in der Hand haben. In diesem Ratgeber erfahren Sie, welche Angaben auf eine Quittung gehören, wann sie als Rechnung gilt, wie Sie Mehrwertsteuer richtig ausweisen und welche Ausführung zu Ihrer Situation passt.
Quittung, Kleinbetragsrechnung, Rechnung: die Unterschiede
Umgangssprachlich wird vieles „Quittung“ genannt. Rechtlich und steuerlich lohnt es sich, genauer hinzusehen:
| Beleg | Zweck | Wichtig |
|---|
| Quittung (Empfangsbestätigung) | bestätigt, dass eine Zahlung erhalten wurde | Der Zahlende kann sie allgemein verlangen, wenn er leistet |
| Kleinbetragsrechnung | vereinfachte Rechnung bis 250 Euro brutto | reduzierte Pflichtangaben, Vorsteuerabzug für Unternehmen möglich |
| Rechnung | Abrechnung einer Lieferung oder Leistung | vollständige Pflichtangaben nach Umsatzsteuerrecht |
Eine Quittung mit den passenden Angaben kann zugleich als Kleinbetragsrechnung dienen. Über 250 Euro brutto braucht ein unternehmerischer Kunde in der Regel eine vollständige Rechnung, um die Vorsteuer geltend zu machen.
Allgemeine Angaben einer Quittung
Als reine Empfangsbestätigung enthält eine Quittung typischerweise:
- Betrag in Ziffern und in Worten
- Name des Zahlenden
- Zahlungsgrund, also wofür gezahlt wurde
- Ort und Datum
- Unterschrift des Empfängers, bei Firmen gern mit Stempel
Soll die Quittung zugleich als Kleinbetragsrechnung bis 250 Euro gelten, werden allgemein folgende Angaben erwartet:
- vollständiger Name und Anschrift des leistenden Unternehmens
- Ausstellungsdatum
- Menge und Art der gelieferten Gegenstände bzw. Umfang und Art der Leistung
- Gesamtbetrag (Entgelt und Steuer in einer Summe)
- anzuwendender Steuersatz oder Hinweis auf eine Steuerbefreiung
Diese Angaben sind allgemein anerkannt. Für Ihren konkreten Fall, etwa bei Sonderregelungen, fragen Sie bitte Ihre Steuerberatung.
Welche Ausführung brauche ich?
Das Sortiment teilt sich in drei Gruppen, die sich am Mehrwertsteuerausweis orientieren:
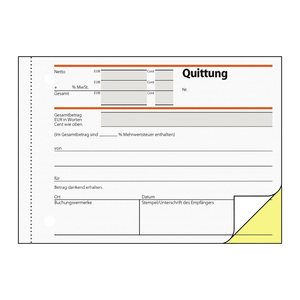
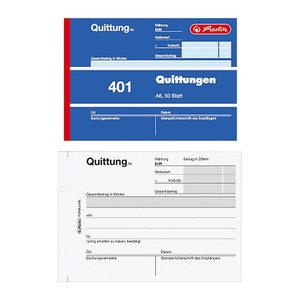
Quittung, MwSt. separat ausgewiesen: Das ist die häufigste Ausführung. Nettobetrag, Steuersatz, Steuerbetrag und Gesamtbetrag stehen getrennt auf dem Beleg. Unternehmerische Kunden sehen sofort, welcher Vorsteuerbetrag enthalten ist. Diese Form bieten AVERY Zweckform, SIGEL, herlitz und RNK-Verlag an, beim RNK-Verlag auch mit fortlaufenden Nummern.
Quittung, inkl. MwSt.: Hier wird ein Bruttobetrag mit enthaltener Mehrwertsteuer angegeben, ohne getrennte Aufschlüsselung. Das passt zum vereinfachten Prinzip der Kleinbetragsrechnung.
Quittung für Kleinunternehmer (ohne MwSt.-Ausweis): Wer die Kleinunternehmerregelung nutzt, darf keine Umsatzsteuer ausweisen. Ein Vordruck ohne Steuerfelder verhindert, dass versehentlich Steuer ausgewiesen wird, die dann geschuldet wäre. AVERY Zweckform und SIGEL führen solche Ausführungen. Ein Hinweis auf die Steuerbefreiung als Kleinunternehmer gehört allgemein mit auf den Beleg.
Beispielrechnung: Mehrwertsteuer aus dem Bruttobetrag herausrechnen
Viele Barbeträge werden als Endpreis vereinbart. Für die getrennte Ausweisung rechnen Sie so:
- 19 % Regelsteuersatz: Bruttobetrag ÷ 1,19 = Nettobetrag. Beispiel: 238,00 Euro ÷ 1,19 = 200,00 Euro netto, Steuer 38,00 Euro.
- 7 % ermäßigter Satz: Bruttobetrag ÷ 1,07 = Nettobetrag. Beispiel: 53,50 Euro ÷ 1,07 = 50,00 Euro netto, Steuer 3,50 Euro.
Prüfen Sie zum Schluss: Netto plus Steuer muss exakt den Bruttobetrag ergeben. Rundungsdifferenzen von einem Cent gleichen Sie beim Steuerbetrag aus. Welcher Steuersatz für Ihre Leistung gilt, ist im Einzelfall zu klären.
Quittung richtig ausfüllen: Schritt für Schritt
1. Schreibschutz unter den aktuellen Durchschreibesatz legen. 2. Datum und, falls vorhanden, die Quittungsnummer prüfen. 3. Namen des Zahlenden eintragen, bei Firmen mit Anschrift. 4. Zahlungsgrund konkret beschreiben, zum Beispiel „Reparatur Wasserhahn Küche inkl. Material“ statt „Arbeit“. 5. Beträge eintragen und den Gesamtbetrag zusätzlich in Worten schreiben. So lässt sich die Zahl nicht unbemerkt verändern. 6. Leere Felder und den Platz hinter dem Betrag in Worten mit einem Strich entwerten. 7. Unterschreiben, stempeln, Original aushändigen. Die Durchschrift bleibt im Block.
Typische Fehler beim Quittieren
- Steuer ausgewiesen, obwohl Kleinunternehmer: Ausgewiesene Steuer kann geschuldet werden. Nutzen Sie den passenden Vordruck.
- Betrag nur in Ziffern: Aus „100“ wird leicht „1100“. Der Betrag in Worten schützt davor.
- Fehlender Zahlungsgrund: Ohne Grund ist der Beleg für die Buchhaltung kaum brauchbar.
- Lücken in der Nummernfolge: Verschriebene Quittungen nicht wegwerfen, sondern als ungültig markieren und im Block lassen.
- Blankoquittungen: Unterschreiben Sie nie eine Quittung, bevor Betrag und Grund eingetragen sind.
Hinweis zur E-Rechnung
Seit 2025 gilt im Geschäftsverkehr zwischen inländischen Unternehmen schrittweise die Pflicht zur elektronischen Rechnung, mit Übergangsfristen bis in die kommenden Jahre. Kleinbetragsrechnungen bis 250 Euro sind von dieser Pflicht allgemein ausgenommen, Geschäfte mit Privatkunden ebenfalls. Für typische Bargeschäfte bleibt die Papierquittung damit relevant. Wie sich die Regelung auf Ihre Abläufe auswirkt, klären Sie bitte mit Ihrer Steuerberatung.
Aufbewahrung
Quittungen sind in der Buchhaltung meist Buchungsbelege. Für Buchungsbelege gilt allgemein eine Aufbewahrungsfrist von 8 Jahren. Bewahren Sie auch die Durchschriften im Quittungsblock vollständig auf. Selbstdurchschreibende Kopien können mit der Zeit verblassen, wenn sie Licht, Wärme oder Weichmachern aus Klarsichthüllen ausgesetzt sind. Lagern Sie volle Blöcke deshalb dunkel, trocken und in Kartonmappen oder Archivboxen. Beschriften Sie jeden Block mit Zeitraum und, bei mehreren Kassen, mit der Kasse oder dem Fahrzeug, in dem er verwendet wurde.
Ordnung bei mehreren Quittungsblöcken
Sind mehrere Blöcke parallel im Umlauf, etwa in verschiedenen Fahrzeugen oder an mehreren Verkaufsständen, lohnt sich eine einfache Ausgabeliste: Welcher Block mit welchem Nummernbereich ist bei wem? Am Monatsende werden die Durchschriften mit den Kasseneinnahmen abgeglichen. Fehlende Nummern fallen so sofort auf, und Rückfragen der Buchhaltung lassen sich schnell beantworten.
Einsatz nach Zielgruppe
- Handwerk und Dienstleister: Quittung mit separatem MwSt.-Ausweis, damit Geschäftskunden die Vorsteuer erkennen.
- Vereine: Für Mitgliedsbeiträge, Startgelder oder Verkäufe am Vereinsfest reicht oft eine einfache Empfangsbestätigung. Bei steuerpflichtigen Tätigkeiten gelten die üblichen Regeln.
- Kleinunternehmer und Nebenberufliche: Vordruck ohne MwSt.-Ausweis.
- Privatpersonen: Bei Verkäufen unter Privatleuten oder Kautionen reicht eine Empfangsbestätigung mit Betrag, Grund, Datum und Unterschrift.
Mehrstückpackungen eignen sich für Betriebe mit mehreren Kassen oder Fahrzeugen. Für Firmenkunden ist der Kauf auf Rechnung möglich, bei größeren Mengen gelten Staffelpreise. Wer zusätzlich Kassenbewegungen oder Bewirtungen dokumentiert, findet passende Bücher unter Formularbuch. Die Gesamtübersicht bietet Formulare & Geschäftsbücher.